Septembre est une période de reprise des activités et d’analyse des résultats obtenus tout au long de l’année. Pour de nombreuses entreprises, c’est également le moment idéal pour réévaluer leur structure financière et s’assurer du respect des obligations légales liées aux capitaux propres.
Parmi ces obligations, la réserve légale occupe une place importante. Il s’agit d’un mécanisme destiné à renforcer la solidité financière de l’entreprise et à protéger sa pérennité en période d’incertitude économique.
Chez FA ACCOUNTING, nous constatons régulièrement des interrogations concernant le fonctionnement des réserves légales, leur constitution et leur importance dans la gestion d’une entreprise.
Dans cet article, nous expliquons ce que sont les réserves légales, dans quels cas elles sont obligatoires et quels avantages elles apportent aux entreprises.
Qu’est-ce qu’une réserve légale ?
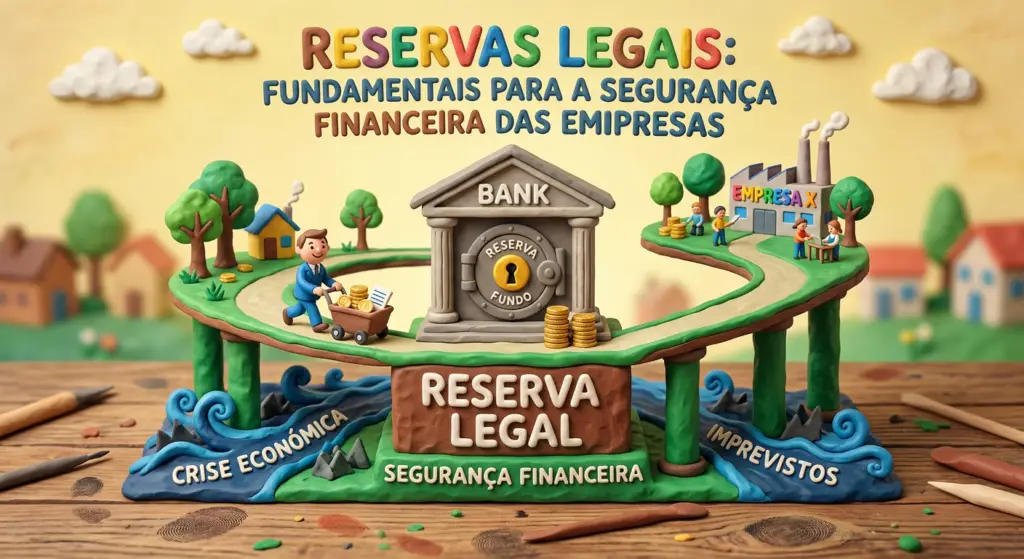
La réserve légale correspond à une partie des bénéfices réalisés par l’entreprise qui doit être conservée et intégrée aux capitaux propres au lieu d’être distribuée aux associés ou actionnaires.
Son principal objectif est d’offrir une protection financière supplémentaire à la société, en renforçant sa capacité à faire face à d’éventuelles pertes futures et en contribuant à la stabilité de son activité.
Qui est tenu de constituer une réserve légale ?
La constitution d’une réserve légale est obligatoire pour les sociétés commerciales qui réalisent des bénéfices au cours d’un exercice et qui n’ont pas encore atteint le seuil légal requis.
De manière générale, la loi impose qu’une partie du bénéfice net soit affectée à la réserve légale jusqu’à ce qu’elle atteigne un certain pourcentage du capital social de l’entreprise.
Comment la réserve légale est-elle calculée ?
En règle générale, les entreprises doivent affecter au moins 5 % du bénéfice net annuel à la constitution de la réserve légale.
Cette obligation demeure jusqu’à ce que le montant cumulé de la réserve atteigne au moins 20 % du capital social de la société.
Une fois ce seuil minimum atteint, il n’existe généralement plus d’obligation légale de renforcer la réserve, sauf disposition contraire prévue dans les statuts de l’entreprise.
À quoi peut servir la réserve légale ?
La réserve légale ne peut pas être utilisée librement comme d’autres réserves ou bénéfices reportés.
Son utilisation est limitée à certaines situations précises, notamment :
- La couverture des pertes de l’exercice ;
- La couverture des pertes reportées lorsqu’aucune autre réserve n’est disponible ;
- L’incorporation au capital social, lorsque la loi l’autorise.
Ces restrictions garantissent que la réserve remplit pleinement son rôle de protection financière de la société.
Quels sont les avantages de la réserve légale ?
Bien qu’elle soit souvent perçue comme une simple obligation légale, la réserve légale offre plusieurs avantages importants :
- Renforcement des capitaux propres ;
- Meilleure capacité à absorber des pertes futures ;
- Amélioration de la stabilité financière ;
- Crédibilité accrue auprès des banques et des investisseurs ;
- Réduction des risques lors des périodes de ralentissement économique.
Une entreprise disposant de capitaux propres plus solides est généralement mieux préparée pour faire face aux défis opérationnels et financiers.
L’importance d’une bonne affectation des résultats
Les décisions relatives à l’affectation du résultat de l’exercice doivent être examinées avec attention par les associés ou actionnaires.
Outre la réserve légale, il peut être nécessaire de prendre en compte :
- Les réserves statutaires ;
- Les réserves facultatives ;
- La distribution de dividendes ;
- Le réinvestissement des bénéfices dans l’activité.
Une approche équilibrée permet de rémunérer les associés tout en renforçant la situation financière de l’entreprise.
Les erreurs les plus fréquentes liées aux réserves légales
Certaines situations sont régulièrement observées :
- La distribution intégrale des bénéfices sans prise en compte de l’affectation obligatoire à la réserve légale ;
- Des enregistrements comptables incorrects ;
- Une utilisation inappropriée des réserves ;
- Une méconnaissance des limites légales applicables.
Ces erreurs peuvent entraîner des difficultés comptables, fiscales et juridiques qui peuvent être évitées grâce à un accompagnement professionnel adapté.
Comment FA ACCOUNTING peut-elle vous aider ?
Chez FA ACCOUNTING, nous accompagnons les entreprises dans tous les domaines liés à la gestion comptable et financière, notamment :
- L’analyse de l’affectation des résultats ;
- La constitution et le suivi des réserves légales ;
- Le respect des obligations sociétaires ;
- La planification financière et fiscale ;
- Un accompagnement comptable permanent.
Protégez la stabilité financière de votre entreprise
📞 Contactez-nous pour obtenir des éclaircissements sur les réserves légales, l’affectation des résultats et la gestion des capitaux propres de votre entreprise.
Remarque : Cet article est fourni à titre informatif uniquement et ne remplace pas un conseil professionnel en matière comptable, juridique ou fiscale.
Vous avez apprécié cet article ? Partagez-le avec des entrepreneurs, dirigeants et actionnaires qui souhaitent mieux comprendre l’importance des réserves légales pour la pérennité des entreprises.